Le premier jour du mois, quelqu'un ouvre le logiciel de facturation, exporte le journal des ventes, ouvre la comptabilité, exporte la balance, ouvre le fichier Excel du mois précédent, colle, corrige les libellés, répare les formules de recherche qui ne trouvent plus rien, et découvre que le total ne correspond pas à celui de la comptabilité. Deux jours plus tard, les chiffres sont prêts. Ou presque.
C'est pour cette raison que beaucoup de dirigeants du bâtiment ne regardent leurs chiffres qu'une fois par an. Le problème n'est pas Excel, ni le manque de volonté. C'est que la préparation n'est pas stabilisée : chaque mois, on refait le même travail, avec les mêmes pièges.
Ce guide propose une méthode en cinq étapes pour stabiliser cette préparation avant d'automatiser quoi que ce soit : inventorier les exports, fixer une nomenclature, écrire les règles, rapprocher les totaux, puis automatiser l'actualisation et le traitement des écarts.
Deux reportings à ne pas confondre
Avant de commencer, sachez lequel vous voulez construire. Ils ne demandent pas le même travail.
| Analyse d'activité | Reporting financier | |
|---|---|---|
| Question | Qui achète quoi, où, et comment ça évolue ? | L'entreprise ou le groupe gagne-t-il de l'argent, et a-t-il la trésorerie ? |
| Indicateurs | CA par client, par chantier, par activité, tendances, concentration | Marge par chantier et par entité, charges, trésorerie, encours |
| Sources | Journal des ventes ou export de facturation | Facturation + comptabilité + pointage + achats + banque |
| Difficulté | Modérée | Élevée, surtout avec plusieurs entités |
Beaucoup d'entreprises commencent par l'analyse d'activité, parce qu'une seule source suffit. C'est une bonne première étape, à condition de ne pas lui faire dire ce qu'elle ne peut pas dire : le chiffre d'affaires ne donne pas la marge. Pour la marge chantier, voir notre méthode de suivi de rentabilité chantier. Pour le choix des indicateurs eux-mêmes, voir les indicateurs d'un tableau de bord BTP.
Étape 1 — Inventorier les exports
Listez chaque fichier qui entre dans votre reporting. Pour chacun : d'où il vient, ce qu'il contient, dans quel format, qui l'exporte et quand.
| Export | Source | Contenu | Format | Qui | Quand |
|---|---|---|---|---|---|
| Journal des ventes | Logiciel de devis / facturation | Factures et avoirs du mois, par client et chantier | Excel ou CSV | Administratif | J+1 |
| Balance ou grand livre | Comptabilité | Comptes de produits et de charges | Excel | Comptable | J+3 à J+10 |
| Situations de travaux | Logiciel ou fichiers | Avancement et montants par chantier | Excel | Conducteurs de travaux | J+2 |
| Pointage | Fichier ou application | Heures par chantier et par salarié | Excel ou CSV | Chefs d'équipe | J+1 |
| Relevés bancaires | Banque | Encaissements et décaissements | CSV | Administratif | J+1 |
Trois règles pour cette étape :
- Toujours le même format. Même ordre de colonnes, mêmes filtres, même période. Si le logiciel permet d'enregistrer un modèle d'export, utilisez-le.
- Toujours au même endroit. Un dossier par mois, des noms de fichiers fixes :
2026-10_journal-ventes.xlsx,2026-10_balance.xlsx. - Pas de retouche manuelle dans l'export. Les corrections se font dans les règles, pas dans le fichier source.
Étape 2 — Fixer la nomenclature
C'est l'étape qui fait tomber la plupart des formules de recherche. Le même client apparaît sous trois noms, un chantier n'a pas de code dans la comptabilité, une activité change de libellé d'une année à l'autre.
La solution : des tables de correspondance, entretenues à part, qui traduisent ce qui arrive des exports en codes stables.
Exemple : normaliser les clients
| Libellé dans l'export | Client normalisé | Type |
|---|---|---|
| SCI LES OLIVIERS | SCI Les Oliviers | Professionnel |
| Sci les Oliviers - M. Durand | SCI Les Oliviers | Professionnel |
| LES OLIVIERS (SCI) | SCI Les Oliviers | Professionnel |
| Mairie de Lorgues | Commune de Lorgues | Public |
| COMMUNE LORGUES - SERVICES TECHNIQUES | Commune de Lorgues | Public |
Exemple illustratif.
Faites de même pour :
- les chantiers : un code unique, utilisé dans la facturation, la comptabilité analytique, le pointage et les achats ;
- les activités : gros œuvre, terrassement, rénovation, entretien… avec une liste fermée ;
- les entités, dans un groupe : un code par société, identique dans tous les fichiers.
Quand un nouveau libellé apparaît, il n'est pas « deviné » par une formule : il est signalé, puis ajouté à la table une fois validé.
Étape 3 — Définir les règles
Un reporting BTP soulève des questions qu'aucun tutoriel Excel générique ne traite. Écrivez la réponse une fois, dans un document que tout le monde peut consulter.
- CA facturé ou CA produit ? Le CA facturé suit les factures émises. Le CA produit suit l'avancement réel, facturé ou non. Les deux sont utiles, mais ne doivent jamais être mélangés dans un même indicateur.
- Quelle date ? Date de facture, date de situation, ou date de comptabilisation ? Une facture du 31 émise le 2 tombe-t-elle dans le mois précédent ?
- Avoirs : déduits du mois de l'avoir ou du mois de la facture d'origine ?
- Retenues de garantie : incluses dans le CA, suivies à part comme créance à libérer ?
- Travaux supplémentaires : rattachés au chantier d'origine ou suivis séparément ?
- Refacturations (bennes, frais, prestations annexes) : dans le CA d'activité ou en produits annexes ?
- Flux entre entités d'un groupe : une entité qui loue du matériel à une autre crée du chiffre d'affaires chez l'une et une charge chez l'autre. Dans les chiffres consolidés, ces flux doivent être neutralisés, sinon le groupe paraît plus gros qu'il n'est.
Il n'y a pas de bonne réponse universelle. Il y a des réponses cohérentes, écrites et appliquées tous les mois de la même façon. Pour les règles comptables au sens strict, notamment la consolidation d'un groupe, appuyez-vous sur votre expert-comptable : un reporting de gestion n'a pas à les reproduire, mais il ne doit pas les contredire sans le savoir.
Étape 4 — Rapprocher les totaux
Avant de diffuser un chiffre, vérifiez qu'il correspond à sa source. C'est le contrôle le plus simple et le plus souvent oublié.
Exemple de rapprochement mensuel
| Montant HT | |
|---|---|
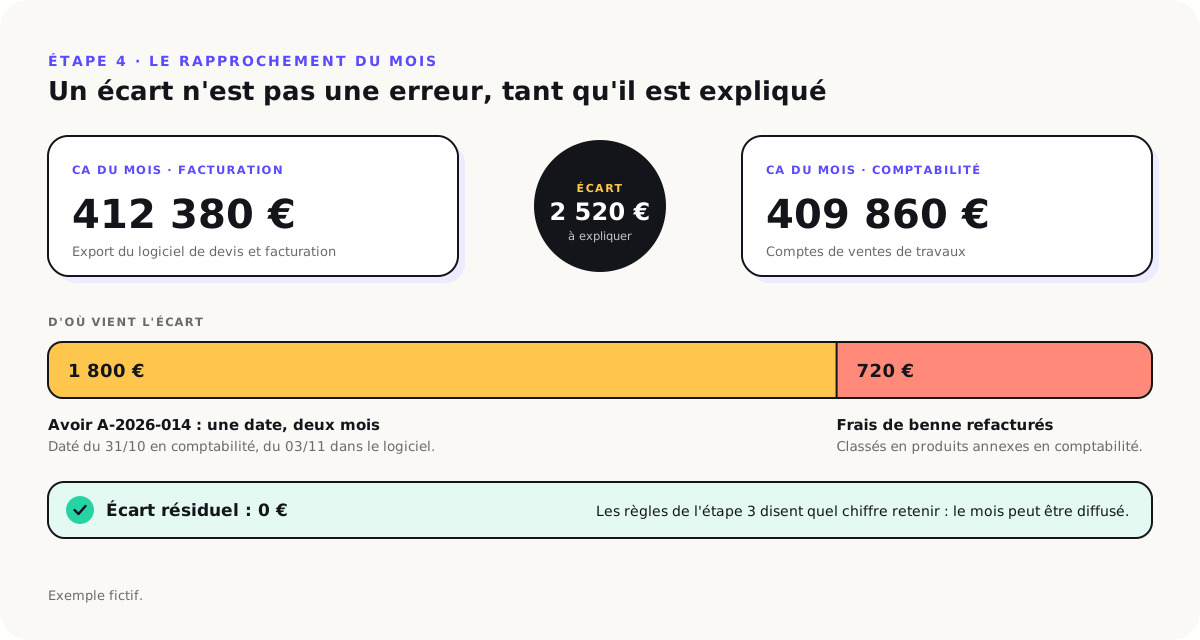
| CA du mois selon l'export de facturation | 412 380 € |
| CA du mois selon la comptabilité (comptes de ventes de travaux) | 409 860 € |
| Écart à expliquer | 2 520 € |
| Avoir A-2026-014 daté du 31/10 dans la comptabilité, du 03/11 dans le logiciel | −1 800 € |
| Refacturation de frais de benne classée en produits annexes en comptabilité | −720 € |
| Écart résiduel | 0 € |
Exemple illustratif.
Un écart n'est pas forcément une erreur. Ici, les deux s'expliquent par une différence de date et de classement, et les règles de l'étape 3 disent quel chiffre retenir. Ce qui compte, c'est que chaque écart soit expliqué avant diffusion.
Autres contrôles utiles, rapides à automatiser :
- nombre de factures et d'avoirs du mois, comparé à l'export ;
- factures sans code chantier ou sans client normalisé ;
- chantiers actifs sans aucune facture depuis plus de deux mois ;
- montants négatifs inattendus ou doublons.
Étape 5 — Automatiser l'actualisation et traiter les écarts
Une fois les exports, la nomenclature et les règles stabilisés, l'automatisation devient simple et fiable.
Ce qu'on automatise
- L'import : les exports du mois sont lus depuis le dossier du mois, sans copier-coller. Power Query dans Excel le fait très bien ; un script ou un outil dédié aussi.
- La transformation : application des tables de correspondance et des règles.
- Les contrôles : rapprochements et listes d'anomalies, recalculés à chaque actualisation.
- La restitution : les tableaux et graphiques se mettent à jour à partir des données transformées.
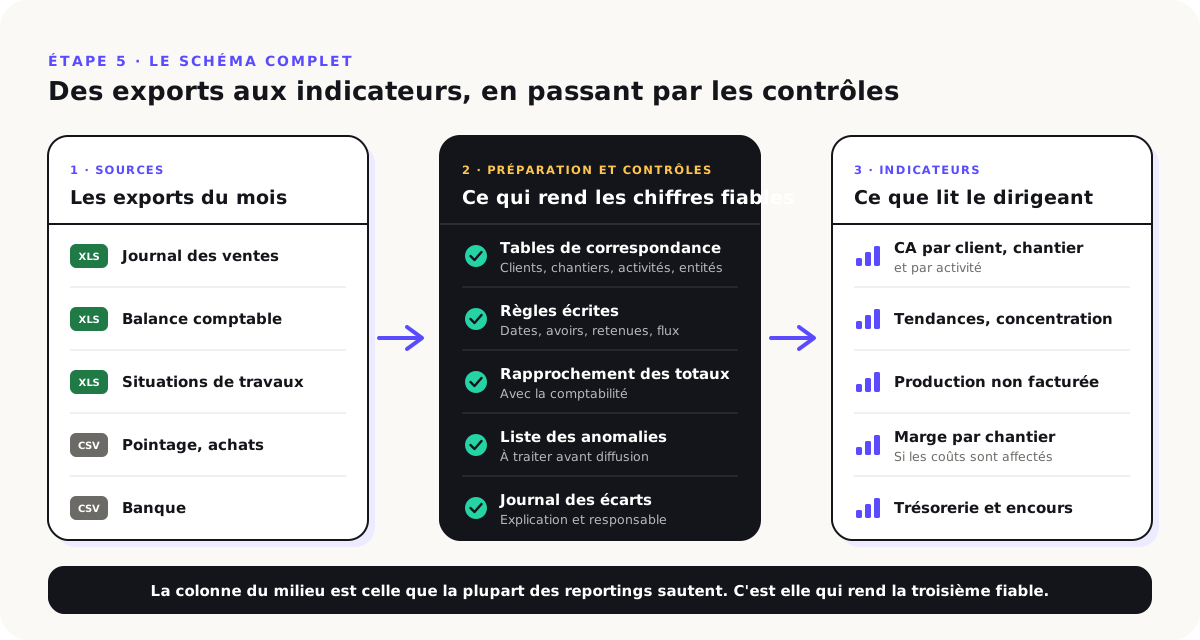
Le schéma complet
| 1. Sources | 2. Préparation et contrôles | 3. Indicateurs |
|---|---|---|
| Journal des ventes | Tables de correspondance (clients, chantiers, activités, entités) | CA par client, chantier, activité |
| Balance comptable | Règles écrites (dates, avoirs, retenues, flux entre entités) | Tendances et concentration |
| Situations de travaux | Rapprochement des totaux avec la comptabilité | Production et production non facturée |
| Pointage, achats | Liste des anomalies à traiter | Marge par chantier (si coûts affectés) |
| Banque | Journal des écarts | Trésorerie et encours |
La colonne du milieu est celle que la plupart des reportings sautent. C'est elle qui fait qu'on peut faire confiance à la troisième.
Le journal des écarts
Chaque mois, les anomalies non résolues automatiquement sont listées avec une explication et un responsable.
| Mois | Écart ou anomalie | Explication | Décision | Responsable |
|---|---|---|---|---|
| 10/2026 | Avoir A-2026-014 décalé d'un mois | Date différente logiciel / comptabilité | Retenir la date comptable | RAF |
| 10/2026 | 3 factures sans code chantier | Saisie incomplète | Codes ajoutés dans le logiciel | Administratif |
| 10/2026 | Nouveau client « EURL BATI-SUD » | Absent de la table | Ajouté, type professionnel | RAF |
Exemple illustratif.
Au bout de quelques mois, ce journal montre où le processus se casse le plus souvent, et donc ce qu'il faut corriger en amont : un champ obligatoire dans le logiciel, une habitude de saisie, un export mal paramétré.
Un calendrier de clôture simple
- J+1 / J+2 : exports déposés dans le dossier du mois.
- J+3 : actualisation, contrôles, traitement des anomalies.
- J+5 : diffusion au dirigeant, avec le journal des écarts.
- Quand la comptabilité est clôturée : rapprochement final et ajustement si nécessaire.
Les erreurs les plus fréquentes
- Automatiser avant de stabiliser : les formules cassent au premier changement d'export.
- Corriger les exports à la main au lieu de corriger les règles ou la source.
- Mélanger CA facturé et CA produit dans un même indicateur.
- Oublier les flux entre entités dans un groupe, et surestimer l'activité consolidée.
- Diffuser sans rapprochement avec la comptabilité.
- Ne garder aucune trace des écarts, et redécouvrir les mêmes problèmes chaque mois.
Ce que nous avons fait chez un client
Pour une PME du bâtiment d'environ 3 M€ de chiffre d'affaires, membre d'un groupe, le dirigeant refaisait lui-même son reporting Excel une fois par an, en y passant une journée entière. Nous avons construit un tableau de bord alimenté par l'export de son logiciel : CA par client et par chantier, tendances, concentration, avec un espace pour interroger les chiffres. Il s'agit d'une analyse d'activité, pas d'un reporting financier multi-entités. L'usage mensuel reste à installer. Le détail : Tableau de bord BTP : d'un export Excel au suivi d'activité.
Questions fréquentes
Comment automatiser un reporting BTP sous Excel ?
Stabilisez d'abord les exports, la nomenclature et les règles. Ensuite, automatisez l'import et l'actualisation, par exemple avec Power Query, et ajoutez des contrôles qui comparent les totaux aux sources.
Pourquoi mon reporting mensuel prend-il autant de temps ?
Parce que les exports changent, les libellés ne correspondent pas, les formules cassent et les totaux ne tombent pas juste. Le temps part dans la préparation, pas dans l'analyse.
Quelle différence entre analyse d'activité et reporting financier ?
L'analyse d'activité porte sur le chiffre d'affaires. Le reporting financier ajoute coûts, marge, trésorerie et, pour un groupe, la consolidation des entités.
Comment gérer un reporting multi-entités ?
Avec une nomenclature commune, un calendrier de clôture identique et une règle explicite pour neutraliser les flux entre entités. La consolidation comptable reste l'affaire de l'expert-comptable.
Combien de jours par mois pour sortir vos chiffres ?
En 30 minutes, on regarde vos exports, vos fichiers Excel et vos règles de calcul, et ce qu'il faudrait pour que votre reporting se prépare sans tout refaire chaque mois.